相続専門コラム
「親が亡くなったが、遺産がほとんどなかった。しかし、3人姉弟の中で姉だけは多額の生前贈与を受けていたはずーー。同じ姉弟なのに不公平では?」
被相続人が生前、特定の人に多額の贈与を行っていると、他の相続人の相続分が少なくなるケースがあります。この場合、贈与を受けていない相続人(弟)は生前贈与を受けた姉に対し、一定の相続分を請求できる可能性があることをご存じでしょうか。
本記事では、生前贈与に対する遺留分侵害額請求について解説します。請求できる贈与の範囲や請求の流れ、取り戻せる金額の計算方法も解説しているため、「自分の遺産の取り分が少ない」と感じている人は参考にしてください。
無料で使える 相続税申告書作成ソフト『AI相続』 なら、フォームに沿って入力するだけで簡単に申告書が完成!
複雑な計算もAI相続におまかせ。
さらに、土地評価など節税につながる部分だけを税理士に依頼することも可能です。

結論から言うと、一定の条件を満たす生前贈与は遺留分侵害額請求の対象になります。
遺留分とは、兄弟姉妹以外の相続人に保障されている「最低限の遺産相続分」です。被相続人がどのような生前贈与・遺贈をしたとしても、子どもや配偶者など一定の相続人には、自身の正当な遺産の取り分として遺留分を請求できる権利が法的に認められています。

ただし、すべての生前贈与が対象になるわけではありません。
【対象となる生前贈与】
詳細については後述します。

ここでは、「生前贈与も遺留分請求の対象になり得る」「ただし贈与の時期や相手などによって遺留分の対象になるかどうか変わる」ことを覚えておいてください。

遺留分とは、民法1042条で保障された最低限の遺産相続分で、遺言によっても奪うことができない相続人の権利です。
被相続人には、生前に自らの意思で財産を贈与をしたり、遺言によって財産の分け方を自由に決めたりする権利があります。しかし、完全に自由だと「第三者に全額を遺贈して遺族には遺産ゼロ」という相続でもまかり通ってしまうため、残された家族の生活が脅かされる事態になりかねません。
たとえば、3人姉弟のうち姉だけが多額の生前贈与を受けていて、遺言でも姉だけに遺産を集中させる内容が書かれていたとします。この場合、弟2人は姉に対して「遺留分侵害額請求」をすることで、自分たちに認められている正当な遺産の取り分 = 遺留分を取り戻せる可能性があります。
遺留分を請求できるのは、次の相続人に限られています(民法1042条)。
上記のとおり、被相続人の兄弟姉妹や甥姪には遺留分は認められていません。兄弟姉妹や甥姪は被相続人の資産形成に直接貢献することが少なく、生活保障の必要性が薄いと考えられているからです。

また、相続放棄した人や、相続欠格・排除によって相続権を失った人も遺留分を請求できません。
遺留分の割合は相続人の構成によって変わります(民法1042条)。
| 相続人の組み合わせ | 遺産総額に対する遺留分の割合 |
|---|---|
| 配偶者+子どものみ | 遺産の2分の1 |
| 配偶者のみ | 遺産の2分の1 |
| 子どものみ | 遺産の2分の1 |
| 直系尊属(親・祖父母など)のみ | 遺産の3分の1 |
相続人が複数人いる際は、上記の遺留分を法定相続分で分割します。
たとえば、被相続人の相続財産が3,000万円で、子ども3人が相続人だとします。この場合、「遺産の2分の1=1,500万円分」を子ども3人で分割するため、1人当たりの遺留分は遺産総額の6分の1に当たる約500万円です。

実際に遺留分侵害額請求を行う際は、ここで算出した遺留分に遺留分の権利者が相続で取得した財産額や遺贈額、特別受益などを差し引き、引き継いだ債務分を足して各自の「遺留分侵害額」を算出します。各自の遺留分=請求できる金額ではありません。

遺留分侵害額請求の計算対象に含められるのは、以下3つの生前贈与です(民法1044条)。
贈与を受けた人によって要件が異なる点に留意してください。

| 生前贈与を受けた人 | 遺留分の対象となる生前贈与 |
|---|---|
| 1.法定相続人 | 相続開始前10年以内の生前贈与(特別受益) ※持ち戻し免除に該当する場合を除く |
| 2.法定相続人以外の第三者 | 相続開始前1年以内の生前贈与 |
| 3.贈与者・受贈者ともに遺留分侵害になると知っていた | 期間に関係なく対象 |
上記に該当する生前贈与は相続財産に持ち戻して加算できる可能性があります。それぞれの要件を詳しく見ていきましょう。
法定相続人に対する生前贈与は、原則として相続開始前10年以内のものが遺留分の対象です。対象となる贈与の範囲は民法903条1項において、生計の資本または婚姻・養子縁組のための贈与・遺贈(特別受益と呼ぶ)と定められています。
【特別受益の具体例】
原則として、日常生活費の援助や義務教育における学費などは特別受益に含まれないとされています。ただし、兄弟姉妹間で学費に差がある際は特別受益とみなされることもあり、明確な線引きが難しい費用でもあります。判断に迷った際は税理士や弁護士など専門家に相談してみてください。
相続開始前10年以内の生前贈与のうち、生計の資本または婚姻・養子縁組のための贈与・遺贈は特別受益として相続財産に加算できるとされています(民法903条1項)。
しかし一方で、民法903条3項では、被相続人が特定の生前贈与について“持ち戻してほしくない”と明確な意思表示をしていた際はその意思にしたがうという規定もあります。
たとえば、被相続人が遺言書に「○○(特定の相続人)にした生前贈与による特別受益の持ち戻しはすべて免除する」と記載していたとします。この場合、被相続人によって明確な意思表示があったとみなされ、遺産分割の対象に該当の生前贈与を含めることが難しくなる可能性があるのです。

原則として、持ち戻し免除を行なった場合でも遺留分を侵害する事はできません。よって遺留分侵害額請求においては、生前贈与加算期間に該当する特別受益分を遺留分算定の基礎財産に算入する必要があります。しかしながら、遺産分割の際は持ち戻し免除が有効となるため、免除と認められる特別受益分は計算に足し戻しませんのでご留意ください。
また、持ち戻し免除が適用されるかどうかは、他の状況等も考慮して総合的に判断されます。判断に困った際は相続専門の弁護士にご相談ください。
相続人以外の第三者への生前贈与については、原則として相続開始前1年以内のものが遺留分の対象です。内縁の配偶者や友人・知人などが「第三者」に該当します。
なお、ここでの贈与日は贈与契約日に基づいて判断します。書面での贈与契約書があり、実際の贈与日が1年以上前である場合、遺留分侵害額請求の対象に含めることはできません。
生前贈与の当事者が双方ともに遺留分の権利者に損害を加えることを知っていた場合は、期間に関係なく遺留分の対象になります。
たとえば、次のようなケースが該当します。

ただし、この場合は「遺留分侵害を知っていた」事実を証明する必要があります。音源や文書など客観的な証拠で明確な意図があったと証明しなければならないため、請求の難易度が高いケースと言えるでしょう。
生前贈与ではない取引でも、次の2つを満たすケースは遺留分侵害額請求の対象になります。

たとえば、時価3,000万円の不動産を100万円で売却する、3,000万円の借金を500万円の返済でOKとするなど、著しく低い価格で財産が移転されるケースが該当します。この場合は、評価額と実際の取引金額の差額を生前贈与とみなし、遺留分侵害額請求の計算対象に加算することが可能です。

遺留分侵害額請求は、一般的に次のような流れで進めます。

贈与契約書がない場合でも、預金口座の入出金明細から多額の贈与が判明することがあります。過去10年以内の明細を取り寄せ、生前に特定の相続人にお金が流れていないか確認しましょう。
遺留分よりも実際に取得した相続財産が少ない場合は、その差額を請求できる可能性があります。まずは自身の遺留分侵害額を算定し、状況に応じた請求方法を選択してください。調停や訴訟に発展すると多大な手間と費用がかかるため、可能であれば当事者間での協議ですませるのが理想です。
しかし、遺留分侵害額請求には時効があり、相続の開始と遺留分を侵害されていることを知った時から1年までが期限となっています。急を要する際は協議する時間もないため、配達証明付き内容証明郵便を送付し、請求の意思を素早く知らせる方法もあります。状況に応じて取るべき請求方法が異なるため、専門家に相談したうえで進めてください。

実際に遺留分侵害額を計算する際のステップを紹介します。
特定の子どもだけに多額の生前贈与が行われた具体例をもとに、計算手順を見ていきましょう。
【具体例】
長年父親の介護をしていた長女に多額の生前贈与が行われ、さらに遺言でも長女に遺産を集中させた事例です。
まず、遺留分侵害額請求の対象となる「基礎財産」を算出します。
(計算式)
(具体例)
遺留分の総額を計算し、各相続人の遺留分を計算します。
(計算式)
(具体例)子どもだけが相続人の場合、遺留分の割合は2分の1です。
各相続人の遺留分から、実際の遺産取得金額と引き継ぐ債務金額を差し引いて遺留分侵害額を算出します。
(計算式)
(具体例)
長男と次男が長女に対して請求できる遺留分侵害額は、それぞれ1,167万円、合計2,334万円となります。
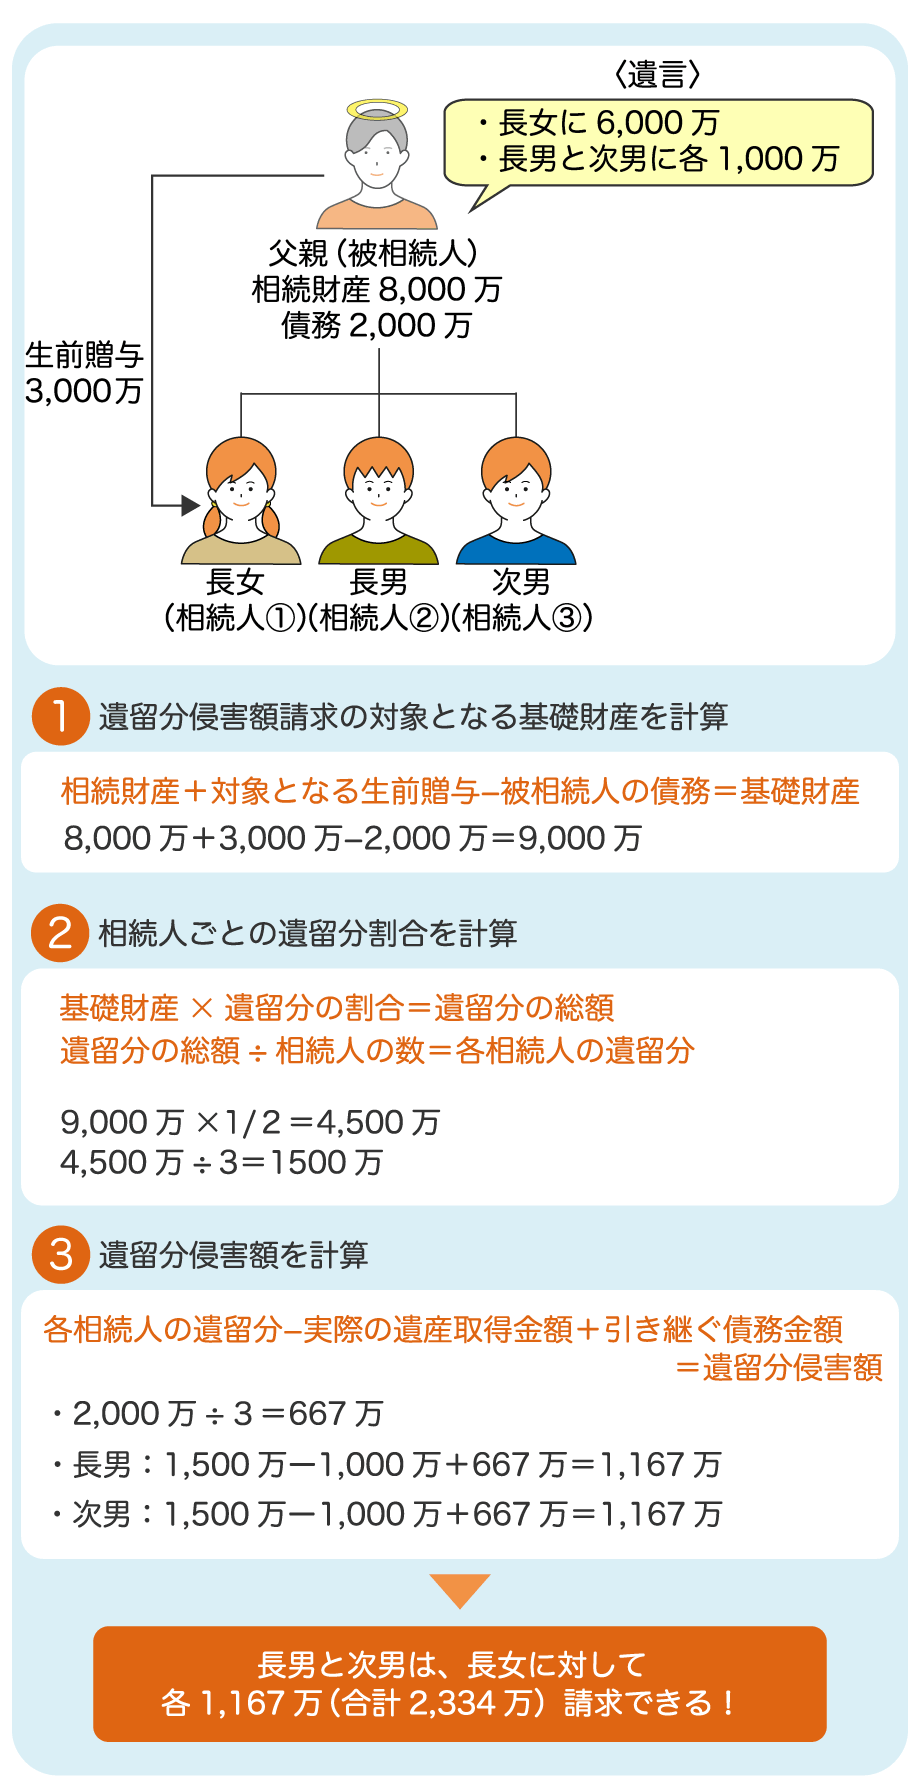
たとえ父親が「長女に遺産のうち6,000万円を相続させる」という遺言をしていた場合でも、長女は弟2人に対し、計2,334万円を金銭で支払わなければなりません。

遺留分と生前贈与に関して、よくある質問をQ&A形式で解説します。
基本的に、以下3つの生前贈与が対象です。
遺留分侵害額請求の時効は民法1048条で以下のとおり定められています。
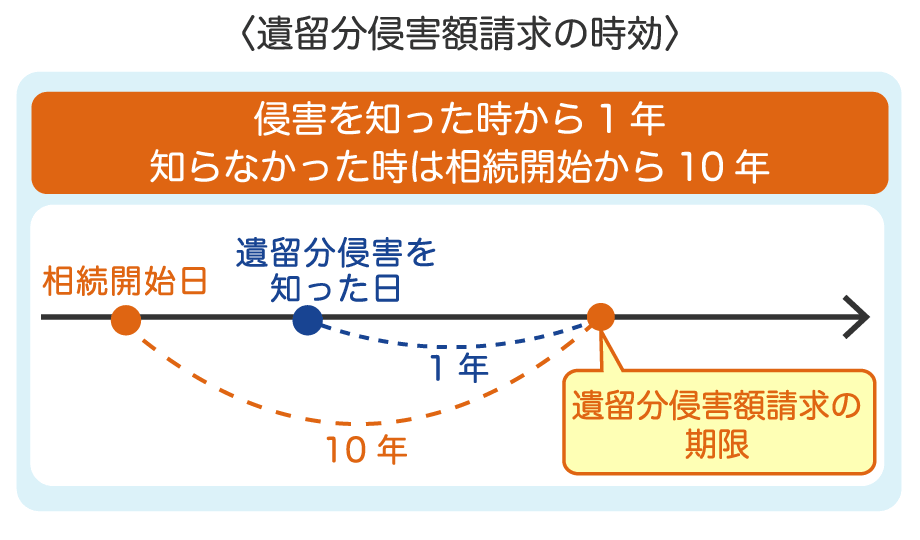
相続開始から10年経つと、遺留分侵害をまったく知らない状態でも請求できなくなってしまいます。相続開始後すぐに調査を行い、遺留分侵害がないかを確認するようにしてください。
2019年7月の民法改正以降、遺留分侵害額請求の際は「金銭で遺留分を支払うこと」が原則となりました。生前贈与の対象が不動産や自社株であっても、それらの現物返還ではなく、相続開始時点の評価額に基づき金銭の支払いを請求します。
なお、不動産と自社株(非上場株式)はどちらも評価方法が複数あります。
不動産はこちらの記事(リンク設定)で詳しく解説しているため、参考にしてみてください。
生前贈与を考えている人は、まず家族全員に財産分配の方針を共有し、事前に合意を得ておくことが大切です。そのうえで贈与契約を結び、相続人の遺留分を侵害しない内容で遺言書を作成しておけば、相続発生時のトラブルの余地を減らせます。
税理士に依頼すると数十万円の費用がかかることも。
でも、AI相続なら無料で申告書の作成が可能!
フォームに沿って数字を入力するだけで、税務署にそのまま提出できる相続税申告書が完成します。
しかも、難しい計算はすべてAI相続が自動で対応。
「間違いが怖かったけど、AI相続なら安心!」
「無料でここまでできるなんて感謝!」
自分で相続税申告を完了した方の嬉しい声が続々と届いています。
私たちが開発したAI相続を一度試してみませんか?
\ 97.4%のユーザーが満足!/
完全無料で相続税申告書を作成できる「AI相続」の詳細を見る
相続に関するお悩みや手続き、どこに相談すべきか迷っていませんか?
相続は突然のことで、冷静に判断するのが難しく、後になって「こうしておけばよかった」と後悔する方も少なくありません。
また、相続にかかる費用が適正なのか判断しづらく、どこに依頼すればよいのか迷うことも多いのが現実です。
みなと相続コンシェルでは、こうした不安を解消し、納得のいく相続を進めていただけるよう、あらゆる場面で役立つ多様なサービスをご提供しています。
| おすすめサービス | 特徴&メリット |
|---|---|
 |
業界屈指のコストパフォーマンス! 財産額に関わらず一律36万円(税抜)。 相続税申告を税理士に丸ごとお任せできます。 シンプル相続の詳細を見る |
 |
間口が狭い・奥行きが長いなどの土地は、適正な評価で相続税を抑えられる可能性があります。 経験豊富な税理士が評価いたします。 相続税の土地評価サービスの詳細を見る |
 |
複数の不動産会社が競争することで、不動産を適正価格でスムーズに売却。 経験豊富な代理人の全面サポートで、安心の取引を実現します。 代理人売却の詳細を見る |
 |
令和8年4月1日より登記申請が義務化されましたが、もうお済みですか? 案内に沿って入力するだけで申請書を作成可能。完全無料でご利用いただけます。 AI住所変更登記の詳細を見る |
NewsPicksのホリエモンとの対談でも取り上げられた、これまでにない新しい不動産売却の仕組み「代理人売却」。
新規にお申し込みいただいた方には、経験豊富な税理士による「土地評価」サービス(66,000円)を無料でご提供いたします。
正しい土地評価は、相続税の節税にもつながります。この機会をぜひお見逃しなく!

京都市在住。 金融代理店にて10年勤務したのち、2018年よりフリーライターとして独立。 金融・不動産・ビジネス領域の取材・執筆を中心に活動中。