相続専門コラム
被相続人の通帳明細を確認したところ、亡くなる直前まで何度も預金が引き出されていた。しかし当時、本人は入院中だったはず――。
通帳を見て、
「預金額が思っていたよりも少ない」
「誰かが遺産を使い込んだのではないか」
と不安になった人もいるでしょう。
このように、“何に使われていたのかわからないお金”は相続の現場で「使途不明金」として問題になることがあります。実際、使途不明金をきっかけに相続人同士の疑念が深まり、遺産分割が進まなくなるケースは少なくありません。
使途不明金を放置すると、相続人同士のトラブルだけでなく、税務調査による追徴課税につながるリスクもあります。気付いた時点で資金の流れを確認し、客観的な証拠をもとに適切な対応を取ることが重要です。本記事では、相続における使途不明金のリスクと調査方法、ケース別の対応を解説します。
無料で使える 相続税申告書作成ソフト『AI相続』 なら、フォームに沿って入力するだけで簡単に申告書が完成!
複雑な計算もAI相続におまかせ。
さらに、土地評価など節税につながる部分だけを税理士に依頼することも可能です。

相続における使途不明金とは、被相続人の預金口座から引き出されているにもかかわらず、何に使われたのかわからないお金を差します。

使途不明金は大きく分けて「被相続人の生前に発生したもの」と「死亡後に発生したもの」があり、それぞれ性質と対処法が異なります。
生前の使途不明金としては、次のようなケースが考えられます。
ただし、生前に発生している出金は正当な支出や贈与など複数の可能性があり、必ずしも不正な出金とは限りません。当時の状況や客観的な証拠をもとに慎重に判断する必要があります。
一方で、死後に発生している出金は被相続人の支出でないことが明らかで、性質が大きく異なります。

通常、死亡した時点で預金は相続財産として扱われますが、各相続人は民法第909条の2の規定により、遺産分割前でも一定額の払い戻しを受けることが可能です。ただし、払い戻しできる金額には以下のような上限があります。
【相続預金の払い戻し上限の計算式】

死亡後に上記のような制度を利用していないにも関わらず、多額の出金がある場合、遺産の無断取得(不当利得)として返還請求の対象になる可能性があります。

相続手続きの際に通帳を確認すると、「入院していたのに、なぜこんなに出金があるのか」「被相続人が言っていた預金額と合わない」などと違和感を覚える人は少なくありません。
遺産の中にこうした使途不明金があると、次のような問題が起こる可能性があります。

それぞれの影響について解説します。
使途不明金があると、まず問題になるのが相続人同士の疑念です。
通帳を管理していた相続人に対して「預金を使い込んだのではないか」「隠し財産があるのでは」と疑いが生まれ、調停や訴訟に発展するケースは少なくありません。兄弟姉妹など近しい存在だからこそ感情的に対立しやすく、関係性が急速に悪化することがあります。
しかし、出金の事実だけでは相続人による不正な使い込みと断定できません。他に客観的な証拠がなければ、いくら訴訟を起こしても相続人への責任追求は難しいでしょう。散々揉めたものの資金の行方がわからず、感情のしこりだけが残ることもあります。
使途不明金が“親族による使い込み”だった場合、本来受け取るはずだった遺産がその分だけ減少してしまう可能性があります。
親族が使い込みを認めない場合、遺産を取り戻すには、銀行の取引履歴など客観的な証拠を集めたうえで「不当利得返還請求」という法的手段に踏み切るしかありません。しかし、手続きは精神的・金銭的な負担が大きく、多大な手間と費用がかかります。

また、仮に裁判で返還請求が認められても、その親族に支払能力(財産・給与)がなければ遺産の回収は非常に困難です。裁判に勝てば財産や給与の差押えが可能になるものの、肝心の財産がなければ無い袖は振れません。多大な手間と費用をかけても、泣き寝入りになるケースもあります。

使途不明金が「特定の相続人への生前贈与」や「被相続人のタンス預金」とみなされ、贈与税・相続税の課税対象となる可能性もあります。正しい金額を申告していなければ税務調査の対象となり、追徴課税が発生するかもしれません。
特に考えられるケースは以下のとおりです。

使途不明金が生前贈与とみなされる際、相続開始前の一定期間に発生した贈与は相続財産に加算して相続税の課税対象となるルールがあります。これを生前贈与加算と呼び、贈与発生日によって加算する対象期間が異なる点に注意が必要です。詳細はこちらの記事で解説しているため、参考にしてください。
なお、生前贈与加算の対象にならない贈与は、贈与税の課税対象です。
使途不明金がタンス預金とみなされた場合は、その全額が相続税の課税対象となります。いずれにしても課税に伴う申告・納税が必要です。使途不明金をろくに調査しなければ、税務調査で指摘され、追徴課税が発生する可能性があります。
次章で使途不明金を調査する手順を解説しているため、不審な出金があればすぐに確認するようにしてください。

通帳を確認した際に説明できない出金を見つけて、怒りや焦りによって他の相続人に感情をぶつけてしまう人もいるでしょう。
しかし、使い込みかどうかがわからない状態で相続人を問い詰めると、関係性が悪化し、必要な情報や証拠を集めにくくなる可能性があります。状況証拠によって使い込みが疑われる相続人がいても、客観的な証拠がなければ法的な責任追求はできないため気をつけてください。
また、感情的な対立で訴訟になるよりも、相手が使い込みや生前贈与を認めれば、特別受益として扱うことで遺産の取り分を増やせる可能性があります。
特別受益とは、一部の相続人が被相続人から生前に受け取った利益を相続財産に加算する制度です。生前に利益を得ていた人と何ももらっていない人の不公平を解消するための制度で、結果として遺産の取り分を増やせる可能性があります。

このように、遺産を取り戻すために証拠を積み上げ、対話を重ねて特別受益として認めさせる方法もあります。感情的なふるまいは避け、まずは水面下で調査を行い証拠を集めるようにしてください。

使途不明金を見つけた場合、感情的になって問い詰めるのはNGです。
まずは通帳の取引履歴や領収書などを確認し、客観的な事実を整理したうえで冷静に対応することが重要です。
手順は主に3つの段階があります。

ここでは、実際に使途不明金を調査する際の手順を紹介します。
「いつ、いくら引き出されたのか」を把握します。遺品の通帳で不明な出金を見つけたら、その銀行の過去10年分の取引明細を取り寄せてみてください。
一般的な銀行では、以下の書類を用意すれば相続預金の過去10年分の取引明細書を発行できます。
取引明細書の発行は相続人一人でも手続き可能です。取得した明細で特定の相続人への振込はないか、高額出金はないかなど、不自然なお金の動きはないかを確認してみてください。
預貯金口座そのものがわからない場合は、こちらの記事で調査方法を解説しています。参考にしてください。
不自然な出金があっても、実際は「被相続人が使っていただけ」という可能性もあります。まずは本人の支出かどうかを照合しましょう。
多くの銀行ではATMの利用限度額を設けているため、高額出金は窓口で手続きしている可能性があります。窓口での出金は「払戻請求書」の伝票の控えを請求し、筆跡を確認してみてください。
また、銀行によっては通帳の入出金明細にATMの場所(店舗や出張所)を特定できるコードが記されていることがあります。不明な出金があった日の通帳の明細をもとにATMの場所を特定できないか、銀行に尋ねてみるとよいでしょう。特定の相続人の自宅や職場付近でのATM出金が多い場合は、一つの根拠となりえます。
亡くなる直前の出金は第三者の使い込みの可能性が考えられます。
入院中で外出が難しい状態だった場合、本人がお金を引き出したとは考えにくいでしょう。出金日の医療・介護記録をもとに、本人が外出できない時に不正な引き出しや買い物がなかったかを確認してみてください。
領収書やネットの購入履歴も重要です。
領収書やネットの購入履歴は本当に被相続人のものなのか、相続人の私的な支出によるものなのか曖昧になりやすいポイントです。遺品調査で領収書やネットの購入履歴を見つけたら、次のような点を確認してみてください。
あわせて、遺品をくまなく確認することも重要です。へそくりとして現金のまま自宅に保管している可能性もあるため、遺品はよく確認してください。
通帳や集めた証拠を整理したうえで専門家に相談します。特に確認しておきたいポイントは、法的責任と税務リスクの有無です。
特定の相続人の使い込みが疑われる際は、集めた証拠をもとに不当利得返還請求が可能かどうかを弁護士に確認してください。
一方、税務リスクは税理士や税務署に確認します。使途不明金が相続税・贈与税の課税対象になるかどうかを確認し、集めた証拠とあわせて確認してみてください。

使途不明金が発生するケースはさまざまですが、相続発生以前と以後で対応が異なります。ケースごとの対応方法を解説します。
被相続人の生前に発生した使途不明金は、主に「資金管理を担当していた相続人」に疑いがかけられます。相続人の反応に応じて、次のように対応してください。
出金されたお金を「被相続人の入院費や生活費などの支払いのために使った」と主張しているケースです。まずは、支出の裏付けとなる領収書や家計簿などの提出を求めましょう。「遺産分割や相続税申告を正しく行うために客観的な資料が必要だから」と説明し、冷静に話しながら証拠を集めてください。
相続人が使い込みを否定している場合でも、被相続人の支出だと示す証拠が必要です。被相続人の遺品に領収書や資金を使ったメモはないか、当時の介護・入院記録がどうなっているかを確認してください。
相続人が使ったと証明できなければ返還請求はできません。本当に被相続人が使っていた可能性もあるため、再度資金の流れや遺品を確認してみてください。相続人の通帳明細を見せてもらい、不審な入金がないかを確認する方法もあります。
特定の相続人が「実は生前贈与を受けていた」「被相続人の生活費を引き出す際に一部使った」などと認めた場合、そのお金は特別受益として扱います。
たとえば、被相続人の遺産が3,000万円で、相続人の一人が生前に1,000万円の贈与を受けていたと認めたとします。この場合、遺産総額に1,000万円の贈与分を加算(持ち戻しと呼ぶ)して遺産分割を行うため、すでに贈与を受けていた相続人の取り分は減額される一方で、他の相続人の取り分を増やすことが可能です。
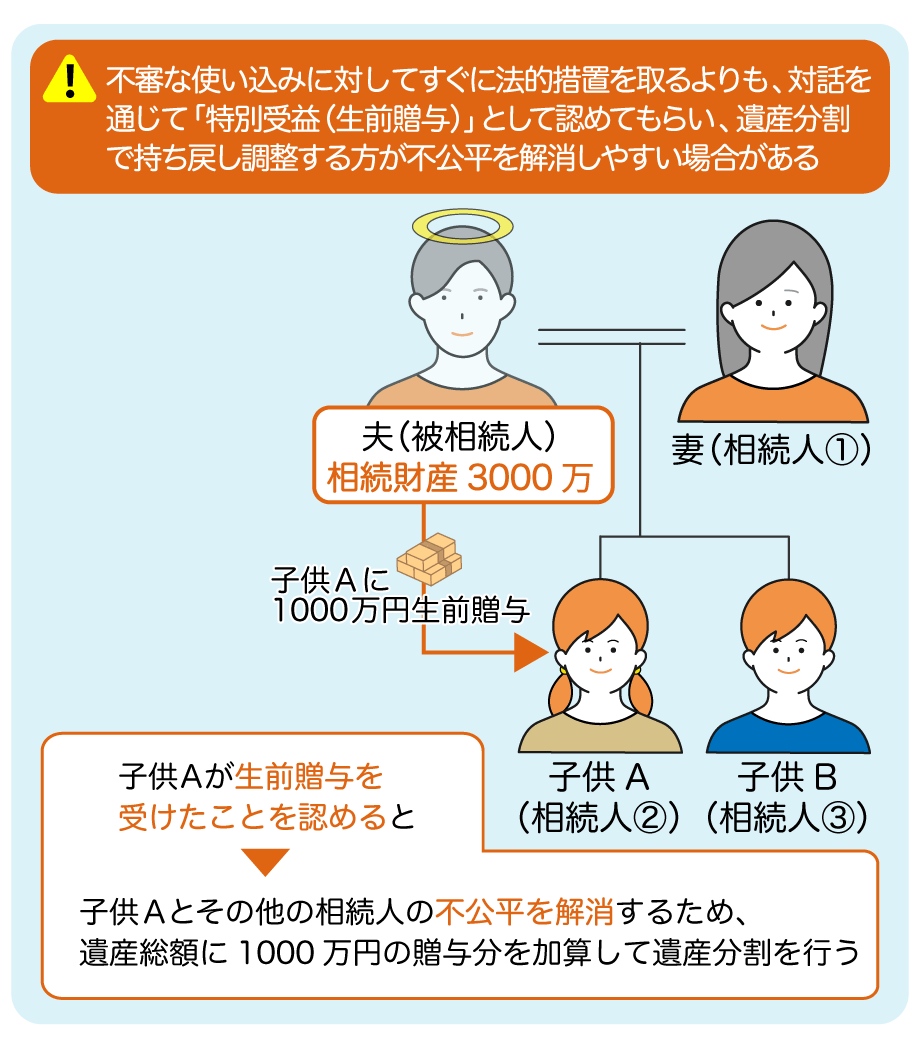
このように、相手が生前贈与や使い込みを認めれば、その利益を特別受益として扱うことで、返還請求をせずに遺産分割協議の中で公平な調整を行える可能性があります。不審な使い込みに対してすぐに法的措置を取るよりも、まずは対話を重ねて生前贈与として認めさせるほうが、結果として遺産を取り戻しやすい可能性があると言えるでしょう。
被相続人が亡くなった後の出金は、相続人の使い込みである可能性が高くなります。上記の「使途不明金の内容を調査する際の流れ」を参考に客観的な証拠を積み上げ、専門家に相談したうえで法的措置を検討してください。
なお、使い込みに対する不当利得返還請求には「遺産の使い込みを知った時から5年」「遺産を使い込まれた時から10年」という時効期限があります。
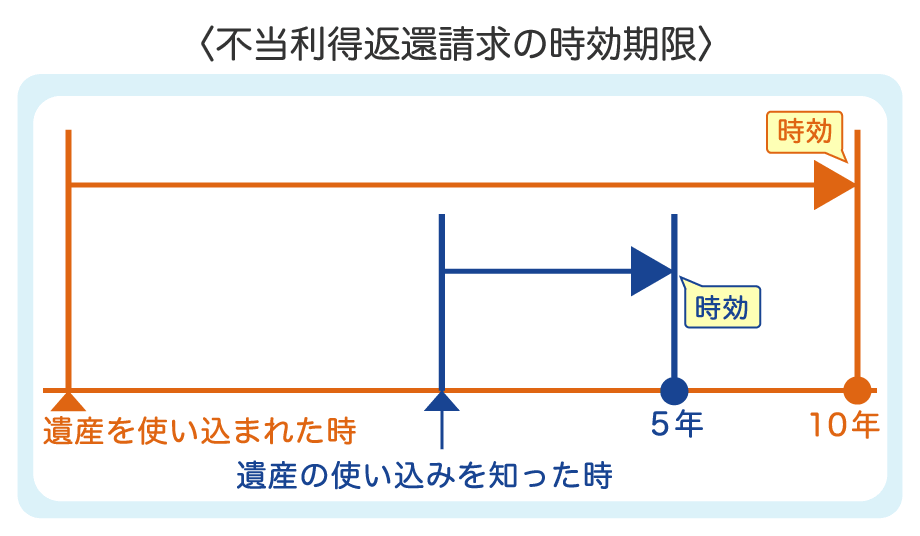
疑わしい使途不明金がある場合は、早めに専門家への相談を進めましょう。
これという証拠がなく、相続人が使い込んだのか、それとも被相続人の支出なのかまったく見当がつかないケースもあります。
この場合は、タンス預金やへそくりとして自宅の中で眠っているかもしれません。改めて、自宅や遺品を探してみましょう。それでもわからない時は税理士や税務署に相談し、相続財産への計上の必要性を確認してください。

使途不明金の相続について、よくある質問をQ&A形式で解説します。
「被相続人のための適正な支出」と証明するには、領収書や医療費明細など、客観的な証拠が必要です。相続人自らの預金通帳明細を見せて、使途不明金の発生と同時期に自分の口座に入金がないことを証明する方法もあります。親族間のもめ事の多くはコミュニケーション不足に起因しているため、まずは冷静に話しあいましょう。
これらを総合的に確認してみてください。
一部の相続人が不正に相続預金を使い込んだ場合、他の相続人が遺産の返還を要求することを不当利得返還請求と言います。この返還請求には時効があり、民法第166条でで以下のとおり期限が定められています。
次のとおり対処します。
誰が使ったかまったくわからない場合、税務調査のリスクがあるのは非常に高額な使途不明金です。
亡くなる直前に数千万円規模の高額な出金があるにもかかわらず、その使い道がまったくわからない場合、タンス預金として自宅に眠っているかもしれません。タンス預金は相続財産のため、追徴課税のリスクが高まります。
不安がある場合は税理士や税務署に相談し、申告をどうするか確認してみてください。
税理士に依頼すると数十万円の費用がかかることも。
でも、AI相続なら無料で申告書の作成が可能!
フォームに沿って数字を入力するだけで、税務署にそのまま提出できる相続税申告書が完成します。
しかも、難しい計算はすべてAI相続が自動で対応。
「間違いが怖かったけど、AI相続なら安心!」
「無料でここまでできるなんて感謝!」
自分で相続税申告を完了した方の嬉しい声が続々と届いています。
私たちが開発したAI相続を一度試してみませんか?
\ 97.4%のユーザーが満足!/
完全無料で相続税申告書を作成できる「AI相続」の詳細を見る
相続に関するお悩みや手続き、どこに相談すべきか迷っていませんか?
相続は突然のことで、冷静に判断するのが難しく、後になって「こうしておけばよかった」と後悔する方も少なくありません。
また、相続にかかる費用が適正なのか判断しづらく、どこに依頼すればよいのか迷うことも多いのが現実です。
みなと相続コンシェルでは、こうした不安を解消し、納得のいく相続を進めていただけるよう、あらゆる場面で役立つ多様なサービスをご提供しています。
| おすすめサービス | 特徴&メリット |
|---|---|
 |
業界屈指のコストパフォーマンス! 財産額に関わらず一律36万円(税抜)。 相続税申告を税理士に丸ごとお任せできます。 シンプル相続の詳細を見る |
 |
間口が狭い・奥行きが長いなどの土地は、適正な評価で相続税を抑えられる可能性があります。 経験豊富な税理士が評価いたします。 相続税の土地評価サービスの詳細を見る |
 |
複数の不動産会社が競争することで、不動産を適正価格でスムーズに売却。 経験豊富な代理人の全面サポートで、安心の取引を実現します。 代理人売却の詳細を見る |
 |
令和8年4月1日より登記申請が義務化されましたが、もうお済みですか? 案内に沿って入力するだけで申請書を作成可能。完全無料でご利用いただけます。 AI住所変更登記の詳細を見る |
NewsPicksのホリエモンとの対談でも取り上げられた、これまでにない新しい不動産売却の仕組み「代理人売却」。
新規にお申し込みいただいた方には、経験豊富な税理士による「土地評価」サービス(66,000円)を無料でご提供いたします。
正しい土地評価は、相続税の節税にもつながります。この機会をぜひお見逃しなく!

京都市在住。 金融代理店にて10年勤務したのち、2018年よりフリーライターとして独立。 金融・不動産・ビジネス領域の取材・執筆を中心に活動中。